1) بہار کے تہوار کے بعد سب سے بڑی تبدیلی: اعلی قیمت کی مرمت شروع ہوگئی
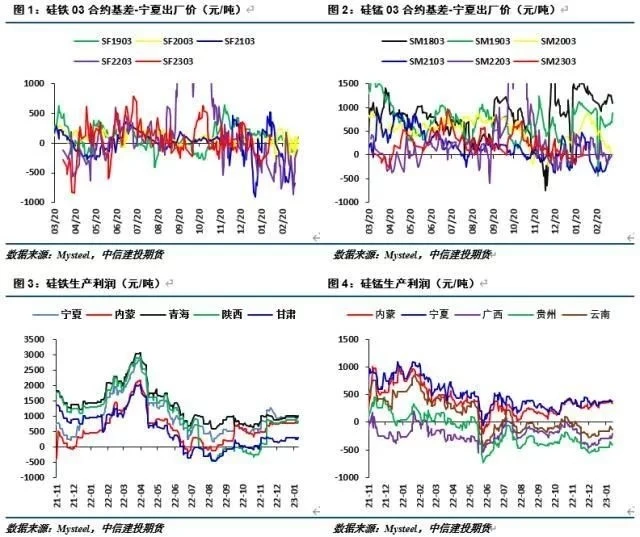
موسم بہار کے تہوار کے بعد پہلے ہفتے میں، فیوچر کی قیمتیں بڑھیں اور گریں، 03 کنٹریکٹ آئرن سلکان کی قیمت تقریباً 800 یوآن/ٹن اور مینگنیج سلکان کی قیمت تقریباً 460 یوآن/ٹن گر گئی۔ پورے زوال کے عمل میں، ہم نے اسپاٹ پرائس میں کوئی خاص کمزوری نہیں دیکھی، فیروسلیکون کی ایکس فیکٹری قیمت 50-150 یوآن/ٹن گر گئی، سلکان مینگنیج فیکٹری میں بنیادی طور پر کوئی تبدیلی نہیں ہوئی۔ موجودہ قیمت کے اتار چڑھاؤ کی حد میں فرق تقریباً 100 یوآن/ٹن کی آئرن سلکان 03 کنٹریکٹ ڈسکاؤنٹ، تقریباً 150 یوآن/ٹن کی سلکان مینگنیز 03 کنٹریکٹ ڈسکاؤنٹ کی بنیاد پر ظاہر ہوتا ہے۔ بنیاد کی واضح طور پر مرمت کی گئی تھی، تہوار سے پہلے کی امید کی امید کو تہوار کے بعد ایڈجسٹ کیا گیا تھا، اور زیادہ قیمت کا مسئلہ واضح طور پر ختم ہو گیا تھا۔
لہذا، مستقبل کی قیمتوں کے لیے بیس اسپریڈ کی راہ میں مسلسل گرنا زیادہ مشکل اور کم جگہ ہے۔ آیا مستقبل میں قیمت گرنا جاری رکھ سکتی ہے اس کا انحصار اس بات پر ہے کہ آیا کرنٹ ایک ساتھ گر سکتا ہے، یعنی کیا اپ اسٹریم پروڈکشن منافع کو کم کیا جا سکتا ہے۔ مرکزی دھارے کے علاقوں کے موجودہ اسپاٹ پروڈکشن منافع کے نقطہ نظر سے: فیروسلیکون کا منافع اچھا ہے۔ تصفیہ کی قیمت میں اضافے کے بعد، Ningxia کے اہم پیداواری علاقے کا منافع تقریباً 500 یوآن/ٹن ہے۔ سلکان مینگنیج کا منافع غیر جانبدار ہے، اور ننگزیا اور اندرونی منگولیا اور دیگر اہم پیداواری علاقوں کا منافع تقریباً 200 یوآن/ٹن ہے۔ منافع کی مطلق سطح سے، منافع میں اب بھی کمپریشن کی گنجائش ہے، اور سلکان مینگنیج محدود ہے۔
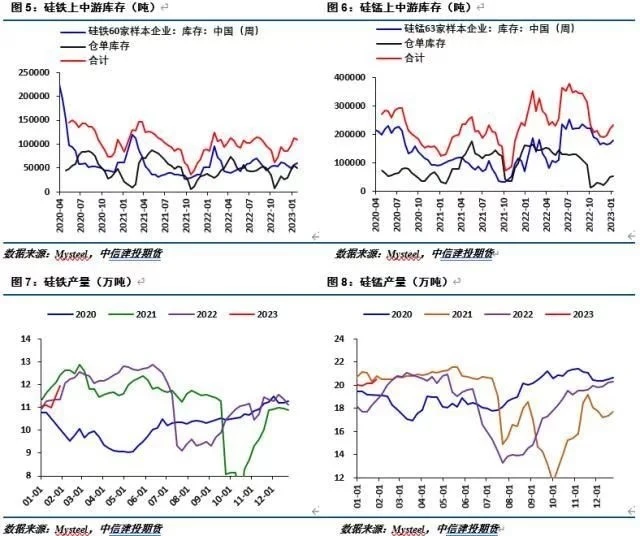
2) اپ اسٹریم انوینٹری کا دباؤ اتنا نہیں بڑھا ہے جتنا کہ توقع کی گئی ہے۔
تازہ ترین اعداد و شمار سے پتہ چلتا ہے کہ فیروسیلیکون کی اپ اسٹریم پلانٹ کی انوینٹری 60،000 ٹن کے قریب ہے، میلے سے پہلے کے مقابلے میں 3،000 ٹن سے کم کا اضافہ، اور مینگنیج سلکان کی اپ اسٹریم پلانٹ کی انوینٹری 179،000 ٹن کے قریب ہے، میلے سے پہلے کے مقابلے میں صرف 10،{7}} ٹن کا اضافہ ہے۔ اس ہفتے کے انوینٹری ڈیٹا کے پہلی سہ ماہی کے لیے سب سے زیادہ ہونے کی توقع نہیں ہے، لیکن یہ ہماری توقع سے بھی نمایاں طور پر کم ہے، اس لیے اپ اسٹریم فیکٹریاں ایک اہم نقصان پر بھیجنے کے لیے کم تیار ہیں، جو فروری میں قیمت میں مزید کمزوری کی گنجائش کو محدود کر دے گی۔ .
اعلی پیداوار کا تضاد بڑھ رہا ہے، لیکن نیچے کی طرف کی مانگ کو نمایاں طور پر کمزور کرنے کی ضرورت ہے۔ فیروسلیکون کی ہفتہ وار پیداوار 119,400 ٹن ہے، جو تہوار سے پہلے کے مقابلے میں تقریباً 4000 ٹن زیادہ ہے۔ ferrosilicon کا منافع اچھا ہے، اور مستقبل میں اب بھی تقریباً 10,000 ٹن پیداواری بہتری کی جگہ باقی ہے۔ سلکان مینگنیج کی ہفتہ وار پیداوار 205,000 ٹن ہے، جو تہوار سے پہلے کے مقابلے میں 3,000 ٹن سے زیادہ بڑھ جاتی ہے۔ مستقبل میں معمولی اضافے کی بھی گنجائش ہے۔ آیا پیداوار میں نمایاں اضافہ قیمتوں کو نمایاں طور پر نیچے لے جا سکتا ہے اس کا انحصار مانگ کی طرف سے کام کرنے کی صلاحیت پر ہے۔ فی الحال، اپ اسٹریم انوینٹری کا دباؤ غیر جانبدار ہے اور اعلی پیداوار کے تضاد کو ابھی بھی جمع کرنے کی ضرورت ہے۔
3) اسٹیل ملز دوبارہ شروع کرنے کی پیداوار کی جگہ بڑی ہے، کمزور جگہ کی طلب کا اختتام محدود ہے۔
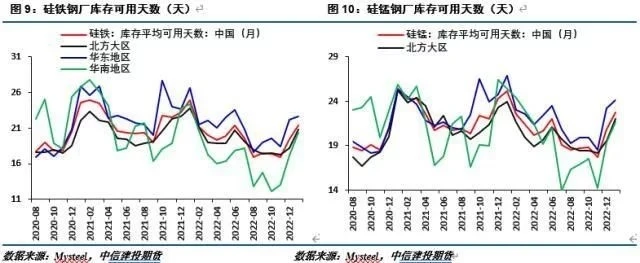
موسم بہار کے تہوار کے بعد پہلے ہفتے، سٹیل ملز کی خریداری کا موڈ عام ہے، بنیادی طور پر انوینٹری استعمال کرنے کے لیے۔ اس وقت، فیروسلیکون اسٹیل مل کی انوینٹری کے دستیاب دن 21.35 دن ہیں، جو تہوار سے پہلے کے مقابلے میں 1.93 دنوں کا اضافہ ہے۔ سی مینگنیز اسٹیل پلانٹ کی انوینٹری کے دستیاب دن 22.7 دن تھے، جو تہوار سے پہلے کے مقابلے میں 1.91 دن بڑھتے ہیں۔ اسٹیل مل کے اختتام پر انوینٹری کم نہیں ہیں، اور توقع کی جاتی ہے کہ پیداوار میں نمایاں اضافہ ہونے تک فروخت کے بعد بنیادی طور پر ان پلانٹ انوینٹری رہیں گی۔ فروری بہت مضبوط بولی کے رویے کو دیکھنے کے لئے مشکل ہو سکتا ہے.
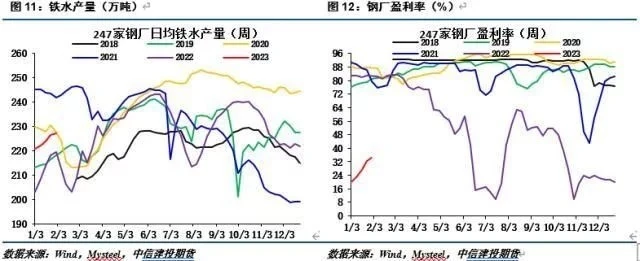
مستقبل میں اسٹیل مل کی پیداوار میں اضافہ طلب میں ایک خاص اضافہ لائے گا۔ اسٹیل مل کی پیداوار کی شدت کم ہے، اور پگھلے ہوئے لوہے کی اوسط یومیہ پیداوار 2.27 ملین ٹن ہے، جو کہ چوٹی کی پیداوار سے تقریباً 130،000 ٹن دور ہے، جس کا مطلب ہے کہ اسٹیل مل کے پاس پیداوار دوبارہ شروع کرنے کے لیے ایک بڑی جگہ ہے۔ بہار کے تہوار کے بعد، سٹیل مل نے موسمی طور پر پیداوار میں اضافہ کرنا شروع کیا۔ اگرچہ منافع کی سطح اب کم ہے، فی ٹن سٹیل پر منافع تقریباً 0 ویلیو ہے، اور منافع کی شرح 30% سے کچھ زیادہ ہے، ہم نے مشاہدہ کیا ہے کہ جس بلاسٹ فرنس نے پہلے پیداوار روک دی تھی، اسے دوبارہ پیداوار شروع کرنے کا انتظام کیا گیا ہے۔ نتیجے کے طور پر، ضروریات کا مجموعی جائزہ نسبتاً غیر جانبدار ہے۔
4) اختتام اور آپریشن کی تجویز
اسپرنگ فیسٹیول کے بعد پہلے ہفتے میں، اسپاٹ پرائس مستحکم تھی، فیوچر کی قیمت نمایاں طور پر کمزور تھی، فیسٹیول سے پہلے کی امید پر نظر ثانی کی گئی تھی، بنیاد کو نمایاں طور پر وسیع کیا گیا تھا، اور ہائی ویلیویشن کا مسئلہ زیادہ تر درست کیا گیا تھا۔ مستقبل کی قیمت میں کمی کو حاصل کرنے کے لیے منافع کمپریشن کی ضرورت ہوتی ہے، اور فیروسیلیکون کا منافع بھرپور ہوتا ہے، اور مینگنیج سلکان کا منافع غیر جانبدار ہوتا ہے، اس لیے منافع کمپریشن کے لیے ایک خاص گنجائش ہوتی ہے، اور فیروسیلیکون سلکان مینگنیج سلیکون سے بڑا ہوتا ہے۔ اپ اسٹریم فیکٹری انوینٹری چھٹی سے پہلے توقع سے کم ہے، بڑی قیمتوں میں کمی کا عمومی دباؤ۔ اسٹیل مل کی انوینٹری کم نہیں ہے، لیکن پھر بھی پیداواری چینل کی بحالی میں، مجموعی مانگ غیر جانبدار ہے، جگہ کی مختصر مدتی کافی کمپریشن محدود ہے۔ توقع ہے کہ اپ اسٹریم پلانٹس سے زیادہ پیداوار کا مسئلہ مانگ میں نمایاں کمی کے بعد ابھرے گا، جس کا فیصلہ مارچ میں کرنا ہوگا۔ مجموعی طور پر، ہم سمجھتے ہیں کہ اگلے 1-2 ہفتوں میں لوہے کی کھوٹ ڈسک کے گرنے کی گنجائش باقی ہے، لیکن روانی اور طول و عرض کا موسم بہار کے تہوار کے بعد کے پہلے ہفتے سے موازنہ نہیں کیا جا سکتا۔ آپریشن کے لحاظ سے، یہ تجویز کیا جاتا ہے کہ مارکیٹ کو کم قیمتوں پر چھوڑنے کے لیے پالیسی کو فروخت کرنے کے ابتدائی مرحلے میں، فیروسلیکون 7700-7800 یوآن/ٹن کی حمایت پر توجہ دیتا ہے، اور مینگنیج سلیکون سپورٹ پر توجہ دیتا ہے۔ کا 7100-7200 یوآن/ٹن۔